VPS en la nube vs servidor físico: compara costos y alcance
Actualizado el 30 de octubre de 2026 · Guía para empresas en México
Comparar un VPS en la nube con un servidor físico local exige definir qué servicio obtendrías, durante cuánto tiempo y desde qué situación partes. Conservar un equipo que ya tienes no es la misma decisión que comprar uno nuevo. Una cuota de nube tampoco demuestra que incluya administración, respaldos, licencias o continuidad.
Esta guía separa desembolsos futuros, trabajo interno y partidas pendientes antes de comparar números. El ejercicio utiliza importes hipotéticos en unidades monetarias, no cotizaciones ni ahorros medidos. No calcula un costo total de propiedad completo, depreciación, impuestos, financiación o valor del activo; si esos factores son decisivos, necesitarás completar el análisis con los responsables correspondientes.
La portada es una ilustración conceptual: no identifica a un cliente ni documenta una medición, ahorro o decisión real.
Primero define qué alternativas estás comparando
| Alternativa | Qué entra en la decisión futura | Confusión que evitar |
|---|---|---|
| Conservar equipo local existente | Operación prevista, mantenimiento, ampliaciones realmente necesarias, soporte y otras partidas que se producirían durante el horizonte. | Volver a sumar la compra histórica como si se pagara otra vez. Excluirla de los nuevos pagos no significa que el activo valga cero. |
| Comprar o renovar equipo local | Desembolso de adquisición y puesta en marcha que efectivamente se contemple, más operación y condiciones de salida. | Comparar sólo el precio del equipo con una cuota mensual, sin igualar el periodo ni lo que funciona en cada alternativa. |
| Contratar infraestructura en la nube | Cuota y unidad de cobro, extras, preparación, tareas del cliente, compromisos y salida definidos en la oferta. | Suponer que todo trabajo desaparece o que se deja de pagar cuando no se utiliza la aplicación. |
El mismo equipo puede tener valor residual, usos alternativos o compromisos pendientes. La comparación de pagos futuros no resuelve esas cuestiones contables o económicas. Si hay financiación, una obligación pendiente tampoco desaparece porque la compra haya ocurrido antes. Documenta esas condiciones aparte; no fuerces una cifra de “costo cero” para favorecer una alternativa.
Iguala el servicio antes de comparar el importe
Describe una operación concreta que deba mantenerse: aplicación y versión, datos, concurrencia, horario, dependencias y resultado esperado. Después contrasta qué incluye cada escenario. El nombre “servidor local” o “VPS” no acredita equivalencia técnica.
- Capacidad comprobable: mismo trabajo y criterio de aceptación, no sólo cantidades nominales de RAM o CPU.
- Operación: responsables de sistema, aplicación, accesos, actualizaciones y atención. Una tarea asumida por un tercero debe figurar expresamente.
- Datos y recuperación: alcance de copias, retención, ensayo y responsabilidad de recuperación, sin inferirlos de la palabra nube.
- Conectividad y dependencias: qué necesita el usuario para completar la operación y qué sigue fuera del servicio contratado.
- Horizonte y salida: mismo número de meses, moneda y tratamiento de impuestos, con los cargos únicos y exclusiones visibles.
Si A no incluye un trabajo necesario y B sí, añadir su costo o resolver su responsable es parte de hacerlos comparables. Si todavía no puedes hacerlo, la diferencia monetaria es parcial. No elimines copias o atención del escenario para que su número resulte menor.
El modelo de responsabilidad compartida de AWS ilustra esta distinción: en EC2, tareas del sistema huésped y aplicaciones siguen correspondiendo al cliente dentro del modelo descrito. No es un contrato de CBW ni implica que todos los VPS usen AWS. Sirve para preguntar qué tareas quedan realmente en cada lado.
Separa caja, horas y partidas no conocidas
En local, revisa hardware futuro, instalación, espacio, energía, climatización y mantenimiento cuando correspondan al alcance. En nube, revisa cuota, licencias, almacenamiento adicional, transferencia, administración y servicios contratados. En ambos casos hay que identificar preparación, seguimiento y salida; no todas las partidas existen en todos los proyectos ni se pagan con la misma periodicidad.
Una hora interna puede consumir capacidad del equipo sin originar un pago adicional ese mes. Por eso conviene mostrar caja y valoración del trabajo por separado. No sumes dos veces unas horas que ya están pagadas y contabilizadas dentro de otro cargo del mismo análisis.
La guía de Microsoft sobre estimaciones y modelos de costos propone documentar componentes, gastos operativos, relaciones de cálculo y escenarios. Es un marco para revisar supuestos, no una tarifa ni asesoría fiscal. Una estimación debe distinguir evidencia de una oferta, una previsión interna y un dato todavía ausente.
“Pagar por uso” también requiere leer la unidad y condición de cobro. Por ejemplo, la documentación de facturación de Lightsail indica que ciertas instancias detenidas siguen generando cargos y que los snapshots tienen cargos propios. Es un ejemplo de ese producto, no una regla de todos los VPS; no se incluyen sus precios ni se aconseja borrar recursos para ahorrar.
Laboratorio secundario: flujos constantes con distintos horizontes
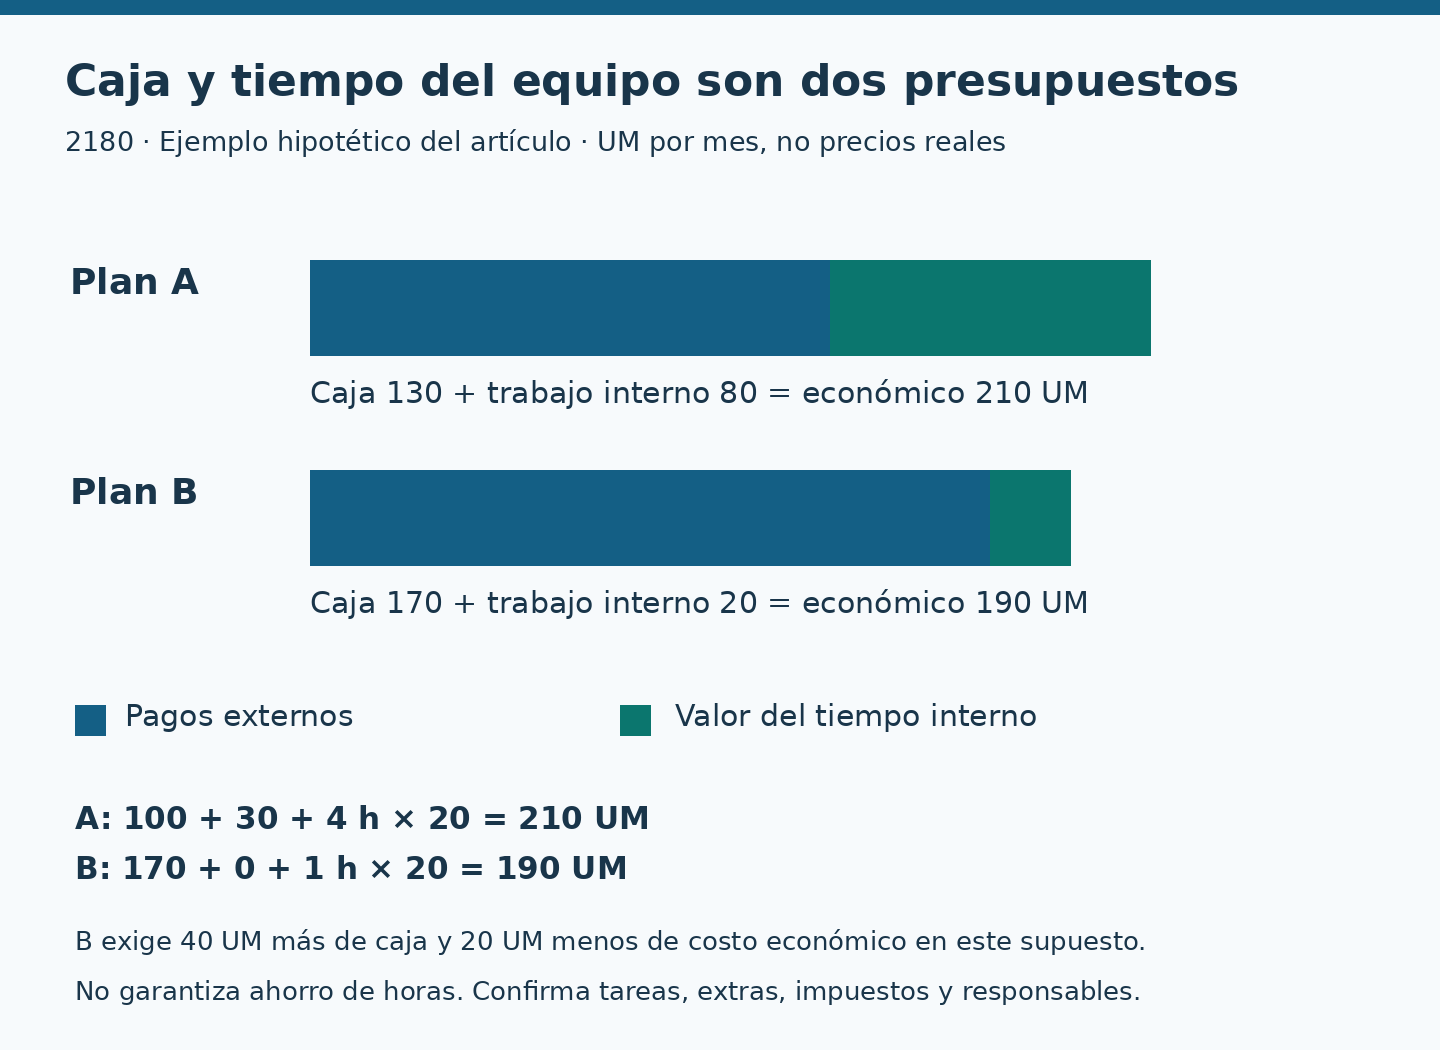
Reutilizamos Caja y trabajo interno: compara dos planes VPS, de la guía de planes VPS para PYMES. Conserva ese título y su retorno al artículo original; usa Atrás para regresar aquí. Su aritmética puede ordenar dos conjuntos de flujos declarados, pero no comprueba que un equipo local y un servicio sean equivalentes. Tampoco valora activos ni calcula un TCO completo.
Supuestos ficticios: A representa sólo los pagos capturados de una compra inicial y su operación; B representa sólo los pagos capturados de un servicio. Las cantidades no pretenden describir precios de hardware o mercado. Se supone que las tareas comparadas serían equivalentes para explorar la cuenta, sin demostrarlo. Inflación, financiación, fiscalidad, valor residual, crecimiento y riesgo de interrupción quedan fuera.
Pulsa Restablecer ejemplo y sustituye los datos iniciales de la herramienta por los siguientes. Usa Meses: 1 y Moneda: UM. La moneda es una etiqueta, no convierte divisas.
| Campo literal | Plan A, compra futura ficticia | Plan B, servicio ficticio |
|---|---|---|
| Cuota mensual | 0 | 120 |
| Extras mensuales no incluidos | 50 | 0 |
| Puesta en marcha, una vez | 1200 | 100 |
| Salida al final, una vez | 0 | 0 |
| Horas internas por mes | 2 | 1 |
| Valor de una hora | 20 | 20 |
En A, el campo “Puesta en marcha” reúne el desembolso inicial hipotético de 1200 para este ejercicio; el recurso no lo registra como activo ni lo deprecia. Los ceros son supuestos expresos del ejemplo, no valores que debas copiar cuando falta una cotización. Pulsa Revisar. Para explorar el horizonte, conserva estas doce entradas y UM, cambia sólo Meses a 12 y después a 24, pulsando Revisar cada vez. Restablecer ejemplo vuelve a los valores originales de la guía 2180, no a esta tabla.
| Horizonte | Caja A / B | Valor del trabajo A / B | Caja más trabajo A / B |
|---|---|---|---|
| 1 mes | 1250 / 220 | 40 / 20 | 1290 / 240 |
| 12 meses | 1800 / 1540 | 480 / 240 | 2280 / 1780 |
| 24 meses | 2400 / 2980 | 960 / 480 | 3360 / 3460 |
Comprobación manual: caja A = 50 × meses + 1200; trabajo A = 2 × 20 × meses. Caja B = 120 × meses + 100; trabajo B = 1 × 20 × meses. A doce meses: 1800 + 480 = 2280; B: 1540 + 240 = 1780. La herramienta llama “costo económico” a caja más trabajo capturado: aquí sigue siendo un subtotal limitado, no el costo completo de poseer o contratar infraestructura.
El orden cambia con el horizonte bajo estas hipótesis. Eso no demuestra que comprar sea mejor a largo plazo: el ejercicio mantiene constantes partidas que en un proyecto real podrían cambiar y no considera el valor de lo que queda al final. No es una recomendación de inversión ni un cálculo de rentabilidad.
¿Y si el equipo A ya estaba adquirido?
Haz una variación independiente: vuelve a introducir la tabla anterior, fija Meses en 12 y, sólo bajo la hipótesis de que no existe nuevo pago de adquisición o puesta en marcha, cambia “Puesta en marcha, una vez” de A a 0. Pulsa Revisar. La caja capturada de A será 600 y su trabajo 480: subtotal 1080. B permanece en 1780.
Has quitado un nuevo desembolso supuesto; no has demostrado que el equipo existente sea gratis, que tenga vida útil suficiente o que su valor económico sea cero. Si requiere renovación, financiación pendiente o un trabajo inicial real, esta variación no describe el caso. Tampoco decide cuánto valdría venderlo ni cómo contabilizarlo.
El recurso admite meses enteros de 1 a 120; importes no negativos hasta 1000000 y horas no negativas hasta 744 por mes, con hasta dos decimales, punto decimal y sin separadores de miles. Son límites del formulario, no horas recomendadas ni presupuesto sugerido. Vacío es pendiente y no produce un cálculo válido; cero debe estar confirmado. Redondea el valor del trabajo mensual a dos decimales antes de multiplicarlo por el horizonte. Puedes guardar Descargar resumen TXT local; el recurso no envía ni almacena los datos. La explicación y cuentas anteriores sirven sin JavaScript.
Lo que falta puede cambiar la decisión
La comparación deja de ser defendible si se presenta como completa omitiendo una partida decisiva. Anota fuera del recurso los conceptos no conocidos, su responsable y la evidencia necesaria. Si el formulario exige un número, no sustituyas el dato faltante por cero sólo para conseguir un resultado.
Antes de elegir, pregunta qué demuestra la continuidad de la función, qué cubren las copias y quién puede recuperar. Un centro de datos, una máquina propia o un contrato de administración no constituyen por sí solos una prueba de recuperación. Confirma también condiciones y efectos de ampliar o reducir recursos; “escalable” no significa que todos los cambios se realicen sin interrupción.
El marco de optimización de costos de AWS relaciona el gasto con los resultados funcionales necesarios. Aplicado aquí, una alternativa que no cumple la tarea no se vuelve equivalente por ser más barata. No es necesario abandonar el equipo actual si sigue cubriendo el alcance y las responsabilidades están resueltas.
Una salida útil: decisión parcial, evidencia pendiente o propuesta comparable
Conserva una ficha con fecha de referencia, opción existente o compra nueva, tarea y alcance, horizonte, pagos únicos y recurrentes, horas internas, exclusiones y responsables. Añade el origen de cada importe y qué hipótesis cambia al extender el periodo. Una diferencia aritmética no certifica calidad ni justifica por sí sola una contratación.
Tu equipo puede elaborar esa comparación. Un socio aporta valor si ayuda a verificar inclusiones, repartir tareas y comprobar el servicio, con entregables acordados; no por prometer que toda la administración desaparece. Puedes consultar a Cobalt Blue Web sobre el alcance de las alternativas sin dar por incluidos respaldos, monitoreo o migración, y contrastar la respuesta con otros proveedores o con conservar tu instalación.
La IA puede ordenar partidas de un ejemplo ficticio y señalar huecos. No debe inventar cotizaciones, vida útil, horas de trabajo ni beneficios fiscales. Evita compartir información financiera confidencial, datos de clientes o credenciales; revisa cada supuesto con la evidencia y el responsable competente. La comparación puede hacerse sin IA.
Fuentes consultadas el 30 de octubre de 2026 (UTC). Ejemplos hipotéticos, no tarifas, ahorro comprobado ni asesoría fiscal o de inversión. Las condiciones de AWS y Azure citadas no describen automáticamente una oferta de CBW ni la infraestructura del lector.